Konszolidáció előtt a magyar közúti áruszállítási szektor: a nagyok és a specializált szereplők lehetnek a nyertesek
A hazai áruszállítói piac konszolidációjára, valamint a kisebb szereplők további specializációjára lehet számítani a következő években – derül ki az Equilor Corporate Advisory ötéves trendeket vizsgáló iparági elemzéséből.

Illusztráció - Fotó: Karsai Attila - hungarokamion.hu
Átrendeződés előtt áll a hazai közúti áruszállítás: a szektor szereplőinek összesített profitabilitása három éve folyamatosan szűkül, és a cégvezetők idén is további eredménycsökkenéssel számolnak. Az Equilor Corporate Advisory iparági elemzése alapján a fennálló erős árverseny és a visszaeső profitok piaci átrendeződést hozhatnak a következő időszakban. A nagy szereplők a méretgazdaságosságban, a kisebbek a specializációban találhatják meg versenyelőnyüket.

A hazai áruszállítói piac konszolidációjára, valamint a kisebb szereplők további specializációjára lehet számítani a következő években – derül ki az Equilor Corporate Advisory ötéves trendeket vizsgáló iparági elemzéséből. A tanácsadó cég a 130 legnagyobb, Magyarországon működő, saját flottát üzemeltető közúti áruszállító vállalat 2021 és 2025 közötti pénzügyi beszámolóit elemezte, és az adatokat a cégek tulajdonosai és felsővezetői körében végzett kérdőíves felméréssel egészítette ki.
Az elemzés megállapítja, hogy 2022 óta folyamatosan csökken a szektor összesített profitabilitása – a teljes minta 2022-ben 74,7 milliárd forintos adózott eredménye 2025-re 45,5 milliárd forintra szűkült.
Az adózott eredmény visszaesését két fő tényező magyarázza. Egyrészt a megkérdezettek által is kiemelt, erős árverseny korlátozza a növekvő fuvarozói költségek ügyfelek felé történő áthárítását, amelynek következtében a szektor összesített EBITDA-marginkulcsa a 2022-ben látható 10,3 százalékos szintről 2025-re 8,9 százalékra csökkent. Másrészt a jövedelmezőséget a beruházások is visszafogták: a COVID-időszakot követően jelentős flottamegújítási hullám zajlott le az ágazatban. A vizsgált 130 cég befektetett eszközeinek könyv szerinti értéke 81 százalékkal növekedett 2021-2025 között (míg a minta összesített árbevétele ugyanebben az időszakban kisebb mértékben, 53 százalékkal nőtt). A korszerű, hatékonyabb működésű, alacsony átlagéletkorú járműpark fenntartása azonban tartós finanszírozási terhet ró a cégekre. A beruházási hullám az utóbbi két évben már lassult, és az Equilor elemzése szerint 2026-ban az új beruházások szintje stagnálhat vagy enyhén csökkenhet.
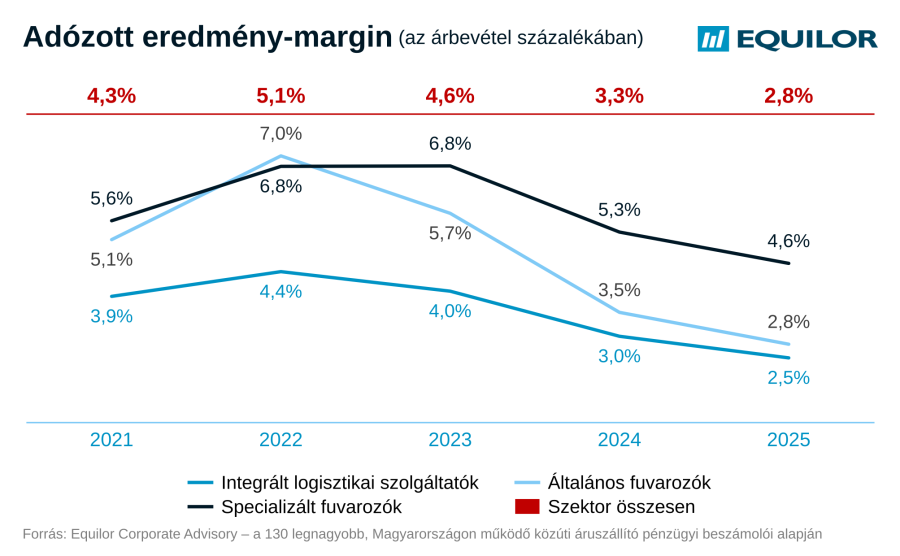
Az Equilor Corporate Advisory elemzése szerint rövid távon nem várható fordulat: 2025-ben 2,7 százalékos árbevétel-növekedés mellett 6,5 százalékkal csökkent az ágazat EBITDA-ja, 2026-ban pedig a forint erősödése is próbára teszi a szereplőket. Az euró átlagárfolyama 2025-ben 398 forint volt, idén augusztus végéig 370 forint. Ez közvetlenül csökkenti a jellemzően euróban számlázó fuvarozók forintban kifejezett bevételeit. A költségek tekintetében kisebb arányú a devizás tételek mértéke, így önmagában a forint erősödése idén a marginszűkülés irányába hat. Emellett az utóbbi években tapasztalható költségnyomás 2026-ban is fennáll. A megkérdezett cégvezetők több mint kétharmada EBITDA-csökkenésre számít saját vállalatánál idén, több mint háromnegyedük pedig az adózott eredmény csökkenésével számol.
Az Equilor Corporate Advisory szerint konszolidációs évek következnek a szektorban, és a szereplők előtt két fő irány rajzolódik ki. Az egyik a méretgazdaságosság: a nemzetközi működés, a jobb kapacitáskihasználás, a digitalizáció költségcsökkentő hatása és az intermodális szolgáltatások kiépítése egyaránt a nagyobb flottával és szélesebb portfólióval rendelkező cégeknek ad lehetőséget jövőbeli növekedés és hatékonyságjavítás terén. A felmérésben részt vevő cégvezetők egyértelműen a piac koncentrálódására számítanak: egy tízes skálán átlagosan 6,9 pontra értékelték annak valószínűségét, hogy a következő öt évben jelentős felvásárlások és összeolvadások alakítják át a piacot. A konszolidációt nevezték meg a legmeghatározóbb strukturális trendként is.
Az elemzés megállapításai alapján a másik út a specializáció, amely a kisebb szereplőknek kínálhat fenntartható versenyelőnyt. Egy magasabb belépési küszöbű piaci szegmensben a speciális eszközpark, illetve a releváns minősítések és tanúsítványok révén a niche területeken működő szereplők kevésbé vannak kitéve az általános fuvarozói piac árversenyének, amit a pénzügyi adatok is alátámasztanak. A specializált fuvarozók árbevétele 2021 óta 65 százalékkal nőtt, amely jelentősen magasabb, mint a teljes piac átlaga. Az összesített EBITDA-juk 2025-ben mindössze 2,5 százalékkal csökkent, 4,6 százalékos adózott eredmény-marzsuk pedig a legmagasabb a szektorban. A megkérdezett cégvezetők szerint a következő években a speciális szegmensek kilátásai a legjobbak: kiemelték az e-kereskedelmi és fulfillment piacot, a veszélyesáru-szállítást és a hűtött áruszállítást mint pozitív kilátással rendelkező szegmenseket. A legkedvezőtlenebbnek az általános nemzetközi és belföldi FTL szolgáltatások mellett az autóipari és járműlogisztika kilátásait ítélték.
Saly Zoltán, az Equilor Corporate Advisory szenior menedzsere szerint a hazai fuvarozópiacon a szereplők számossága és helyettesíthetősége miatt ma nehéz a költségeket a fuvardíjakban érvényesíteni, ezért a következő években felgyorsulhat a konszolidáció. A piaci átrendeződés elsősorban a kis és közepes méretű, alultőkésített, általános fuvarozói szolgáltatásokat nyújtó vállalkozások számát csökkentheti. A konszolidáció nyertesei azok lehetnek, akik átgondolt stratégiával és stabil finanszírozási háttérrel rendelkeznek. A nagyobb szereplők számára az organikus növekedés mellett a fenntartható működésű és integrálható vállalatok felvásárlása jelentheti a következő nagy lépést. A kis és közepes szereplők pedig a speciális áruszállítási szolgáltatásokban maradhatnak versenyképesek. Hozzátette: kulcskérdés lesz a növekedés finanszírozása, a válaszadók több mint fele ugyanis saját vállalata eladósodottságát magasnak látja. Az utóbbi években látható eszközpark-megújítás és bizonyos esetekben -bővítés a szektor szereplőire jelentős finanszírozási kötelezettségeket ró, ami a szűkülő profitok mellett egyre nagyobb nyomást jelent.
A felmérésből az is kiderül, hogy a megkérdezett vállalatvezetők a következő öt év meghatározó trendjei közül a konszolidáció mellett az intermodalitás térnyerését, valamint a digitalizációt emelték ki. Az Equilor Corporate Advisory riportja szerint a következő két-három év döntései hosszú időre meghatározzák a hazai fuvarozópiac szerkezetét. A mostani nyomás így nemcsak kockázat, hanem lehetőség is azoknak, akik időben lépnek.
Az Equilor Corporate Advisory áruszállítási piacról készült teljes riportja itt letölthető:
https://equilorcf.com/blog/konszolidacio-elott-a-magyar-kozuti-aruszallitasi-szektor
Forrás: Equilor Corporate Advisory – Front Page Communications
(Ezt a cikket 18 alkalommal tekintették meg.)